KI in der Buchhaltung: Was KI übernimmt, was nicht
Kurz gesagt: KI in der Buchhaltung lohnt sich vor allem bei Belegerfassung, Kontierungsvorschlägen, Rechnungsprüfung, Mahnwesen und der Vorbereitung von Lohn und Monatsabschluss. Zahlungen, Lohnläufe und alles Steuerliche bleiben in menschlicher Hand: Die KI bereitet vor, Ihr Team oder Ihr Steuerberater gibt frei. Entscheidend ist, die Buchhaltung Aufgabe für Aufgabe einzustufen und jede KI-Tätigkeit GoBD-konform nachvollziehbar zu dokumentieren.
Die Buchhaltung ist in vielen mittelständischen Betrieben die Position, die am stärksten unter Routine leidet: Belege abtippen, Rechnungen gegen Bestellungen prüfen, Zahlungseingänge zuordnen, Mahnungen schreiben, Unterlagen für das Steuerbüro zusammensuchen. Gleichzeitig ist es eine Position, in der Fehler Geld kosten und das Finanzamt mitliest. Genau diese Mischung macht die Frage so interessant, was KI hier wirklich übernehmen kann und wo sie nur vorbereiten darf.
Die Bewegung ist messbar. Laut Bitkom nutzen 2026 erstmals 57 % der Unternehmen ab 20 Beschäftigten KI. Im Bereich Controlling und Buchhaltung setzen sie 25 % der Unternehmen ein, im Vorjahr waren es 17 %. Das ist weniger als im Kundenkontakt oder im Marketing, aber der Anstieg zeigt: Die Buchhaltung ist auf der Liste angekommen. Die eigentliche Hürde nennt KfW Research: Unternehmen tun sich schwer, die ersten praxistauglichen Anwendungen zu finden. Für die Buchhaltung lässt sich diese Frage sehr konkret beantworten, wenn Sie die Position in ihre Aufgaben zerlegen.
Was KI in der Buchhaltung heute leisten kann
Moderne KI-Agenten lesen Belege, auch wenn sie unterschiedlich aufgebaut sind, schlagen Konten und Kostenstellen vor, vergleichen Rechnungen mit Bestellungen und Lieferscheinen, ordnen Kontoauszüge offenen Posten zu und formulieren Mahnungen im Ton, den Sie vorgeben. Neu gegenüber klassischer Texterkennung ist, dass ein Agent den Zusammenhang versteht: Er erkennt, dass eine Rechnung zum Rahmenvertrag mit einem Lieferanten gehört, dass die Bankverbindung sich gegenüber der letzten Rechnung geändert hat oder dass dieselbe Rechnung zum zweiten Mal kommt.
Die größten Hebel liegen in der Finanzbuchhaltung: Belegerfassung per KI, KI-Rechnungsprüfung gegen Bestellungen und ein automatischer Zahlungsabgleich. In der Lohnbuchhaltung unterstützt KI vor allem bei der Vorbereitung.
Was KI nicht leisten soll: Geld bewegen, steuerliche Entscheidungen treffen, Bewertungsfragen im Abschluss klären oder Kulanz gewähren. Diese Grenze ist keine technische, sondern eine organisatorische. Sie legen sie für jede Aufgabe einzeln fest.
Die Buchhaltung im Organigramm: Aufgabe für Aufgabe eingestuft
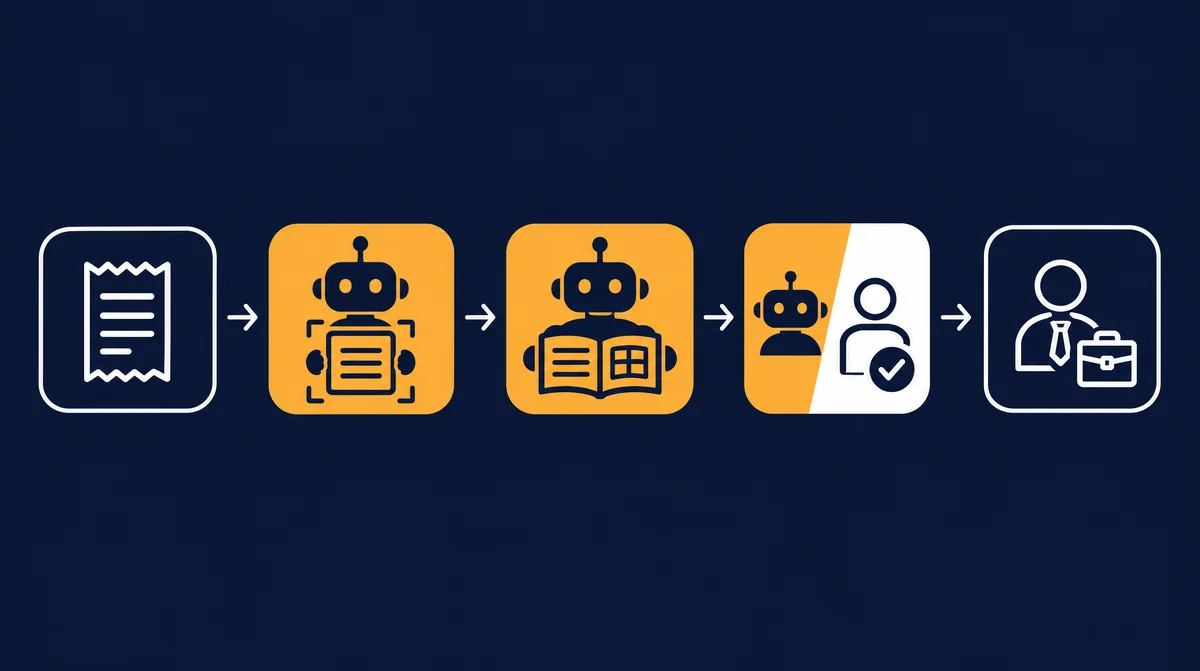
„Die Buchhaltung macht jetzt die KI“ stimmt nie. Sinnvoll ist eine Einstufung je Aufgabe, so wie im Organigramm mit KI-Agenten beschrieben: ganz KI, KI + Mensch (KI bereitet vor, Mensch gibt frei), Mensch oder extern. Die folgende Tabelle ist ein typischer Ausgangspunkt für einen Betrieb mit eigener Buchhaltung und externem Steuerbüro. Ihre Einstufung kann abweichen, etwa wenn Sie Lohn komplett auslagern.
| Aufgabe | Typische Stufe | Was die KI tut | Was beim Menschen bleibt |
|---|---|---|---|
| Belegerfassung | Ganz KI | Belege aus Postfach, Scan und E-Rechnung einlesen, Pflichtangaben prüfen, Dubletten erkennen | Unlesbare oder unvollständige Belege klären |
| Kontierungsvorschlag | KI + Mensch | Konto, Kostenstelle, Steuerschlüssel vorschlagen, mit Begründung | Neue Lieferanten, Sonderfälle und Stichproben freigeben |
| Rechnungsprüfung (Kreditoren) | KI + Mensch | Rechnung gegen Bestellung und Lieferschein abgleichen, Preis- und Mengenabweichungen markieren | Abweichungen mit Einkauf oder Lieferant klären |
| Zahlungsvorschläge | KI + Mensch | Fälligkeiten und Skontofristen ermitteln, Zahlungsvorschlag erstellen | Zahlung freigeben, immer im Vier-Augen-Prinzip |
| Mahnwesen (Debitoren) | Ganz KI bis Stufe 1, danach KI + Mensch | Zahlungseingänge zuordnen, Zahlungserinnerung versenden, höhere Mahnstufen vorbereiten | Mahnungen ab Stufe 2, Stundung, Kulanz, Inkasso |
| Lohn vorbereiten | KI + Mensch | Stunden, Fehlzeiten, Ein- und Austritte sammeln, Vormonatsvergleich je Person | Lohnlauf und Meldungen freigeben (Lohnbuchhaltung oder Steuerbüro) |
| Monatsabschluss vorbereiten | KI + Mensch | Bank und offene Posten abstimmen, fehlende Belege anfordern, Abgrenzungen vorschlagen | Abschlussbuchungen und Bewertungsfragen entscheiden |
| Auswertungen | Ganz KI (als Entwurf) | Offene-Posten-Liste, Liquiditätsübersicht, Abweichungen zum Vormonat kommentieren | Schlussfolgerungen ziehen, Entscheidungen treffen |
| Steuererklärungen, Umsatzsteuer-Voranmeldung, Jahresabschluss | Extern | Unterlagen vollständig und geordnet übergeben | Steuerberater berät, erstellt und verantwortet |
Auffällig: Nur zwei Aufgaben laufen vollständig ohne Freigabe, und auch die nur innerhalb klarer Regeln. Der Großteil ist „KI + Mensch“. Das ist kein Mangel, sondern der Normalfall in einem Bereich mit finanziellen Folgen. Der Gewinn entsteht dadurch, dass Ihr Team nicht mehr erfasst und sucht, sondern prüft und entscheidet.
Die passenden Spezialisten: Finanzbuchhalter/in und Lohnbuchhalter/in
Statt einen Allzweck-Agenten mit „mach die Buchhaltung“ zu beauftragen, wählen Sie im Spezialisten-Pool für jede Rolle einen KI-Spezialisten nach echtem Berufsbild. Jeder bringt Fachwissen, Arbeitsregeln, Prüflisten, feste Grenzen und eine Freigabe-Regel mit. Für die Buchhaltung sind zwei Spezialisten zentral, beide im „Regelbetrieb“: Freigaben laufen nach festen Regeln, Schwellenwerten und Stichproben.
Finanzbuchhalter/in
- Aufgabe: Erfasst Belege, gleicht Zahlungen ab und bereitet Mahnläufe vor.
- Fachwissen: Belegerfassung und Kontierung; Zahlungsabgleich, Skonto, Fälligkeiten; Mahnwesen nach Ihren Stufen.
- Arbeitsregeln: Doppelte Rechnungen erkennen und stoppen. Geänderte Bankverbindungen nie ohne Rückbestätigung übernehmen. Mahnton nach Ihren Vorgaben.
- Prüfliste: Pflichtangaben auf der Rechnung, Rechnung gegen Bestellung und Lieferschein, Fälligkeiten und Skontofristen.
- Grenzen: Gibt keine Zahlungen frei. Trifft keine Kulanz- oder Stundungsentscheidungen. Betrugsverdacht geht sofort an einen Menschen.
- Freigabe: Zahlungen und Mahnungen ab Stufe 2 gibt Ihr Team frei.
Lohnbuchhalter/in
- Aufgabe: Bereitet die monatliche Lohn- und Gehaltsabrechnung vor.
- Fachwissen: Lohnarten, Zuschläge und Sachbezüge; Sozialversicherung, Lohnsteuer, Minijob- und Midijob-Regeln; Fristen für Meldungen und Beitragsnachweise.
- Arbeitsregeln: Stammdaten nur mit Beleg ändern. Abweichungen zum Vormonat begründen. Personaldaten nur im freigegebenen System.
- Prüfliste: Vormonatsvergleich je Mitarbeitendem; Ein- und Austritte, Krankheit, Urlaub, Elternzeit erfasst; Stunden und Zuschläge plausibel.
- Grenzen: Keine Steuer- oder Rechtsberatung für Mitarbeitende. Löst keinen Lohnlauf und keine Zahlung selbst aus. Sonderfälle wie Pfändung oder Abfindung gehen an einen Menschen.
- Freigabe: Lohnlauf und Meldungen gibt immer Ihre Lohnbuchhaltung oder Ihr Steuerbüro frei.
Ergänzend gibt es im Pool die Bilanzbuchhalter/in für die Abschlussvorbereitung, die Controller/in für Berichte und die Steuerfachangestellte/r (Zuarbeit). Letztere ist als regulierter Beruf eingestuft: Sie bereitet Unterlagen für Ihr Steuerbüro vor und formuliert Fragen statt Antworten. Steuerberatung bleibt Steuerberatern vorbehalten. Die Lohndaten berühren zudem das Personalwesen; wie KI dort mit sensiblen Daten umgeht, beschreibt der Artikel zu KI im Personalwesen. Alle Berufsbilder mit ihren Grenzen finden Sie unter Spezialisten-Pool und Positionen.
Rechtlicher Rahmen: GoBD, E-Rechnung und Freigaben
Die folgenden Punkte sind eine Orientierung zum Stand 29.10.2026, keine Rechts- oder Steuerberatung. Klären Sie die Umsetzung in Ihrem Betrieb mit Ihrem Steuerberater.
GoBD: Nachvollziehbarkeit und Verfahrensdokumentation
Die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern in elektronischer Form (GoBD) gelten unabhängig davon, ob ein Mensch oder eine Software bucht. Für KI-Agenten heißt das praktisch:
- Nachvollziehbarkeit: Jede Buchung muss sich vom Beleg bis zur Auswertung und zurück verfolgen lassen. Der Agent dokumentiert deshalb zu jedem Vorschlag, auf welchem Beleg er beruht, welche Regel angewendet wurde und wer freigegeben hat.
- Unveränderbarkeit: Eingegangene Rechnungen bleiben im Original erhalten. Der Agent liest sie aus, verändert sie aber nicht. Korrekturen laufen als neue, protokollierte Vorgänge.
- Verfahrensdokumentation: Sie beschreibt den organisatorischen und technischen Ablauf Ihrer Buchhaltung. Wenn ein Agent Belege erfasst oder Kontierungen vorschlägt, gehört dieser Schritt mit seinen Regeln, Schwellenwerten und Freigaben hinein. Ändern Sie Regeln, aktualisieren Sie die Dokumentation.
- Aufbewahrung: Seit dem Vierten Bürokratieentlastungsgesetz gilt für Buchungsbelege eine Aufbewahrungsfrist von acht statt zehn Jahren. Bei E-Rechnungen genügt laut der im Juli 2025 geänderten GoBD in der Regel die Aufbewahrung des strukturierten Datensatzes, sofern die Bildansicht keine zusätzlichen steuerlich relevanten Angaben enthält.
E-Rechnungspflicht im B2B-Geschäft
Für Umsätze zwischen inländischen Unternehmen gilt nach dem Wachstumschancengesetz ein gestufter Zeitplan:
- Seit 1. Januar 2025: Alle Unternehmen müssen E-Rechnungen empfangen können. Eine E-Rechnung ist ein strukturiertes Format nach EN 16931, etwa XRechnung oder ZUGFeRD. Ein einfaches PDF per E-Mail ist keine E-Rechnung.
- 2025 und 2026: Beim Ausstellen sind noch Papierrechnungen und, mit Zustimmung des Empfängers, andere elektronische Formate wie PDF zulässig.
- 2027: Unternehmen mit einem Vorjahresumsatz über 800.000 Euro müssen E-Rechnungen ausstellen. Kleinere Unternehmen dürfen die bisherigen Formate noch bis Ende 2027 nutzen. EDI-Verfahren bleiben mit Zustimmung des Empfängers bis Ende 2027 möglich.
- Ab 1. Januar 2028: Die Ausstellungspflicht gilt für alle inländischen B2B-Umsätze. Ausnahmen bestehen unter anderem für Kleinbetragsrechnungen bis 250 Euro, Fahrausweise und Kleinunternehmer, die aber ebenfalls empfangen können müssen.
Ein Verband hat im Sommer 2026 im Bundestag eine Verschiebung der Stufe 2027 auf 2028 angeregt; beschlossen ist das nach unserem Stand nicht. Das Bundesfinanzministerium hat mit einem dritten Anwendungsschreiben vom 15.10.2026 weitere Praxisfragen geregelt, etwa zur Behandlung von Fehlern und zu Rechnungskorrekturen. Prüfen Sie den aktuellen Stand vor der Umstellung.
Für KI in der Buchhaltung ist die E-Rechnung ein Vorteil: Strukturierte Daten müssen nicht mehr erkannt, sondern nur noch geprüft werden. Wichtig ist, dass der Agent den strukturierten Teil auswertet, denn er ist laut Finanzverwaltung maßgeblich, und Abweichungen zur PDF-Ansicht markiert.
Zahlungen nur mit Freigabe: das Vier-Augen-Prinzip
Kein KI-Agent sollte eigenständig Zahlungen auslösen. Das ist die wichtigste Regel in jeder KI-Buchhaltung. Zahlungsvorschläge bereitet der Agent vor, freigegeben wird im Vier-Augen-Prinzip, bei größeren Beträgen gegebenenfalls von zwei Personen. Besonders kritisch sind geänderte Bankverbindungen: Ein klassisches Betrugsmuster sind gefälschte Rechnungen oder E-Mails mit neuer IBAN. Der Finanzbuchhalter-Spezialist übernimmt geänderte Bankdaten deshalb nie ohne telefonische Rückbestätigung über eine bekannte Nummer. Wie Freigabestufen generell aufgebaut sind, beschreibt der Artikel KI-Agenten steuern und freigeben.
Weitere Punkte: Belege und Lohndaten enthalten personenbezogene Daten. Klären Sie, wo die KI-Verarbeitung stattfindet, schließen Sie einen Auftragsverarbeitungsvertrag ab und beschränken Sie die Zugriffe. Werden Beschäftigte durch das System in ihrer Leistung erfassbar, ist ein vorhandener Betriebsrat in der Regel zu beteiligen.
Beispielrechnung: Wie viele Stunden spart KI in der Buchhaltung?
Die folgende Rechnung ist ein Beispiel mit angenommenen Werten, keine Messung und kein Kundenergebnis. Sie zeigt, wie Sie selbst rechnen können. Annahmen: Betrieb mit 25 Beschäftigten, eigene Buchhaltung in Teilzeit, Steuerbüro extern. Pro Monat 300 Eingangsrechnungen, 150 Ausgangsrechnungen, 25 Lohnabrechnungen. Die Minutenwerte je Vorgang sind Schätzungen, die Sie durch Ihre eigenen ersetzen sollten.
| Aufgabe | Annahme heute | Stunden heute | Annahme mit KI | Stunden mit KI |
|---|---|---|---|---|
| Belegerfassung und Kontierung | 300 Belege × 4 Min. | 20 | 15 % Ausnahmen × 4 Min. + 1 h Stichproben | 4 |
| Rechnungsprüfung gegen Bestellung | 300 × 3 Min. | 15 | 20 % Abweichungen × 6 Min. (Klärung) | 6 |
| Zahlungsvorschläge und Freigabe | 4 Zahlungsläufe × 1 h | 4 | Nur Prüfung und Freigabe | 2 |
| Mahnwesen und Zahlungsabgleich | 6 h | 6 | Nur Mahnstufe 2+ und Sonderfälle | 2 |
| Lohn vorbereiten | 25 Personen × 15 Min. | 6 | Nur Abweichungen zum Vormonat prüfen | 3 |
| Monatsabschluss vorbereiten | 10 h | 10 | Abstimmungen vorbereitet, Entscheidungen bleiben | 5 |
| Auswertungen | 6 h | 6 | Entwurf lesen und kommentieren | 2 |
| Summe pro Monat | 67 | 24 |
In diesem Beispiel sinkt der Aufwand von 67 auf 24 Stunden im Monat, also um rund 43 Stunden. Drei Hinweise zur Einordnung: Erstens hängt das Ergebnis stark von der Ausnahmequote ab. Wenn Ihre Lieferanten chaotische Rechnungen schicken, liegt sie höher. Zweitens fallen in den ersten Monaten zusätzliche Stunden für Regeln, Tests und Nachschärfen an. Drittens ist die gesparte Zeit nur dann etwas wert, wenn sie sinnvoll eingesetzt wird, etwa für Forderungsmanagement, Liquiditätsplanung oder die Entlastung einer Person, die heute Buchhaltung „nebenbei“ macht. Eine belastbare Rechnung mit Ihren echten Mengen liefert eine Unternehmens-Organigramm-Analyse, die das KI-Potenzial je Rolle mit Stunden und Kosten ermittelt.
Schritt für Schritt: Buchhaltung mit KI automatisieren
- Aufgaben auflisten: Schreiben Sie auf, was in der Buchhaltung jede Woche tatsächlich passiert, inklusive der Dinge, die die Geschäftsführung selbst erledigt.
- Mengen und Zeiten erheben: Belege pro Monat, Lohnabrechnungen, Mahnfälle, Minuten je Vorgang. Zwei Wochen grob mitschreiben reicht.
- Jede Aufgabe einstufen: ganz KI, KI + Mensch, Mensch oder extern. Nutzen Sie die Tabelle oben als Startpunkt.
- Freigaberegeln festlegen: Betragsgrenzen, Stichprobenquote, Vier-Augen-Prinzip für Zahlungen, Umgang mit geänderten Bankdaten.
- Steuerbüro einbinden: Klären Sie Datenformat, Übergabezeitpunkt und welche Vorbereitung dem Steuerbüro wirklich hilft.
- Verfahrensdokumentation ergänzen: Beschreiben Sie, was der Agent tut, nach welchen Regeln und wer freigibt.
- Mit einer Aufgabe starten: Meist die Belegerfassung oder die Rechnungsprüfung. Erst wenn die Stichproben stabil sind, die nächste Aufgabe dazunehmen.
- Regelmäßig prüfen: Monatlich auf Ausnahmequote, Fehler und Freigabezeiten schauen und die Regeln nachschärfen.
Typische Fehler bei KI in der Buchhaltung
- Der Agent darf zahlen: Auch bei kleinen Beträgen nicht. Zahlungen sind der Punkt, an dem aus einem Fehler ein Schaden wird.
- Keine Verfahrensdokumentation: Die KI-Erfassung läuft, aber niemand hat beschrieben, wie. Das fällt spätestens in der Betriebsprüfung auf.
- Kontierungsvorschläge ungeprüft übernehmen: Gerade bei neuen Lieferanten und ungewöhnlichen Belegen braucht es Stichproben. Eine gute Quote ist keine Garantie.
- PDF statt E-Rechnung verarbeiten: Wer weiter PDFs ausliest, obwohl der Lieferant eine XRechnung schickt, verschenkt Genauigkeit und riskiert Abweichungen zum maßgeblichen Datensatz.
- Steuerfragen an die KI delegieren: Ein Agent kann Fragen an das Steuerbüro formulieren. Antworten auf Steuerfragen gehören zum Steuerberater.
- Das Buchhaltungsteam außen vor lassen: Die Menschen, die heute buchen, kennen die Ausnahmen. Ohne sie lernt der Agent die falschen Regeln.
- Alles auf einmal umstellen: Eine Aufgabe nach der anderen. Sonst wissen Sie bei Fehlern nicht, woher sie kommen.
Vom Spezialisten zum Cockpit: steuern, freigeben, überwachen
Ein Agent, der irgendwo im Hintergrund bucht, schafft kein Vertrauen. Im Unternehmens-Cockpit mit KI-Agenten sehen Sie die Buchhaltungs-Position mit ihren Aufgaben: welche Belege erfasst wurden, welche Kontierungen auf Freigabe warten, welche Zahlungsvorschläge offen sind und wo der Agent eine Ausnahme gemeldet hat. Freigaben erfolgen dort mit Namen und Zeitstempel, was zugleich die Nachvollziehbarkeit nach GoBD unterstützt.
mysoftwarelab arbeitet selbst so: Rund 80 % der eigenen Arbeit erledigen KI-Agenten aus dem eigenen Cockpit. Steuerberatung und Recht sind dabei bewusst extern geblieben. Für Ihren Betrieb bereiten wir vor dem Erstgespräch das Organigramm auf Basis Ihrer Website vor, gehen im Termin Rolle für Rolle durch und zeigen danach einen klickbaren Prototyp Ihres individuellen Cockpits.
Häufige Fragen zu KI in der Buchhaltung
Was kann KI in der Buchhaltung übernehmen?
KI in der Buchhaltung übernimmt vor allem Belegerfassung, Kontierungsvorschläge, Rechnungsprüfung gegen Bestellung und Lieferschein, Zahlungsabgleich, Zahlungserinnerungen sowie die Vorbereitung von Lohn, Monatsabschluss und Auswertungen. Zahlungen, Lohnläufe und steuerliche Entscheidungen gibt ein Mensch frei.
Ersetzt KI die Buchhalterin oder den Buchhalter?
In der Regel nicht. Die Rolle verschiebt sich vom Erfassen zum Prüfen, Freigeben und Klären von Ausnahmen. In kleinen Betrieben kann KI aber die Buchhaltung, die heute nebenbei läuft, so weit entlasten, dass keine zusätzliche Stelle nötig wird.
Ist KI-Buchhaltung GoBD-konform?
Sie kann es sein, wenn jede Buchung vom Beleg aus nachvollziehbar ist, Originalbelege unverändert aufbewahrt werden, Freigaben protokolliert sind und der KI-Schritt in der Verfahrensdokumentation beschrieben ist. Die Verantwortung bleibt beim Unternehmen.
Kann KI die Lohnbuchhaltung übernehmen?
KI kann die Lohnabrechnung vorbereiten: Stunden, Fehlzeiten und Änderungen sammeln und Abweichungen zum Vormonat prüfen. Den Lohnlauf und die Meldungen gibt immer Ihre Lohnbuchhaltung oder Ihr Steuerbüro frei. Sonderfälle wie Pfändungen gehen an einen Menschen.
Darf ein KI-Agent Zahlungen freigeben?
Davon ist abzuraten. Der Agent erstellt Zahlungsvorschläge, die Freigabe erfolgt im Vier-Augen-Prinzip durch Menschen. Geänderte Bankverbindungen sollten nie ohne Rückbestätigung übernommen werden.
Ab wann gilt die E-Rechnungspflicht?
Empfangen müssen alle inländischen Unternehmen seit dem 1. Januar 2025. Ausstellen müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz ab 2027, alle übrigen ab dem 1. Januar 2028. Ausnahmen gelten unter anderem für Kleinbetragsrechnungen bis 250 Euro und Kleinunternehmer.
Braucht man mit KI noch einen Steuerberater?
Ja. Steuerberatung, Steuererklärungen und Jahresabschluss bleiben beim Steuerberater. KI sorgt dafür, dass die Unterlagen vollständig, geordnet und rechtzeitig dort ankommen.
Fazit: Erfassen lassen, selbst entscheiden
KI in der Buchhaltung bringt am meisten, wenn Sie die Position nicht pauschal „automatisieren“, sondern Aufgabe für Aufgabe einstufen. Erfassen, abgleichen und vorbereiten kann die KI. Zahlen, entscheiden und verantworten bleibt bei Ihrem Team und Ihrem Steuerberater. Mit klaren Freigaberegeln, einer aktuellen Verfahrensdokumentation und der E-Rechnung als Datenbasis wird aus der Routineposition eine Prüf- und Steuerungsposition.
KI in der Buchhaltung
Ihre Buchhaltung Aufgabe für Aufgabe eingestuft, mit klaren Freigaben.
Rückruf in 24 Stunden. Danach gehen Sie mit Andreas Indorf Ihr Organigramm Rolle für Rolle durch und sehen einen klickbaren Prototyp Ihres Cockpits, inklusive Finanz- und Lohnbuchhaltung.
Rückruf in 24 h anfordern → Spezialisten-Pool ansehenQuellen
- Bitkom, Presseinformation vom 14.09.2026: Erstmals nutzt die Mehrheit der Unternehmen KI
- KfW Research, Fokus Volkswirtschaft Nr. 554: Künstliche Intelligenz im Mittelstand (Juli 2026)
- IHK Region Stuttgart: E-Rechnungen, Übergangsfristen und 800.000-Euro-Grenze
- IHK Rhein-Neckar: E-Rechnungspflicht für B2B-Umsätze
- IHK Köln: BMF-Schreiben zur E-Rechnung vom 15.10.2025
- Ebner Stolz: Drittes BMF-Schreiben zur E-Rechnung (15.10.2026)
- Lobbyregister des Deutschen Bundestages: Vorschlag zur punktuellen Verschiebung der E-Rechnungspflicht (Juli 2026)
- ZDH: Veröffentlichung aktualisierter GoBD (BMF-Schreiben vom 14.07.2025)
- IHK Darmstadt: GoBD und Verfahrensdokumentation, Webinar-Handout (September 2025)
- IHK Karlsruhe: Viertes Bürokratieentlastungsgesetz, Neuerungen im Steuerrecht
Wer Ihr Unternehmens-Cockpit baut
Profitieren Sie von über 20 Jahren Enterprise-Erfahrung
Andreas Indorf
Geschäftsführer mysoftwarelab GmbH
Qualifikation: Gründer der mysoftwarelab GmbH; baut mit seinem Team Unternehmens-Cockpits mit KI-Agenten für den Mittelstand
Expertise: Über 20 Jahre Entwicklung und Implementierung von IT-Systemen für DAX-Unternehmen und internationale Konzerne. Spezialisierung auf KI-Automatisierung für den Mittelstand seit 2021.
Praxiserfahrung: mysoftwarelab setzt als Modellbetrieb bereits 80% der eigenen IT-Services per KI um. Diese Hands-on-Erfahrung fließt direkt in die Kundenberatung ein.
Fokus: Unternehmens-Cockpits, in denen KI-Agenten die wiederkehrenden Aufgaben übernehmen – für Betriebe ab 5 Mitarbeitenden, gebaut und betrieben von uns.
E-E-A-T Nachweis: Alle Angaben entsprechen den Google E-E-A-T Guidelines (Experience, Expertise, Authoritativeness, Trustworthiness) für hochwertige Beratungsinhalte.
Welche Aufgaben gehören bei Ihnen ins Cockpit?
In einem kostenlosen Rückruf klären wir, ob ein Unternehmens-Cockpit mit KI-Agenten zu Ihrem Betrieb passt – für Unternehmen ab 5 Mitarbeitenden.
- Individuelles Unternehmens-Cockpit statt einzelner KI-Tools
- KI-Agenten übernehmen wiederkehrende Aufgaben, Ihr Team gibt frei
- Bau und Betrieb aus einer Hand – individuelles Angebot
Aus dem Lab
Die wichtigste KI-Nachricht der Woche – als Comic.
ByteUndGlitch erklärt jeden Mittwoch eine echte KI-News in acht Panels. Satirisch, verständlich, kostenlos.
Aktuelle Folge lesen